 “Haben Sie diesen Monat vergessen, den Kredit zurückzuzahlen?”
Dies ist die Nachricht, die mir meine Mutter nach 5 Jahren schickte, in denen jeweils am 1. des Monats automatisch 1.780 € von meinem Konto abgebucht wurden, um das Familienhaus in der Nähe von Lyon abzubezahlen.
Mein Name ist Camille Durand, ich bin 31 Jahre alt und arbeite als Finanzanalystin. Nach dem Tod meines Vaters behielt meine Mutter Isabelle das Haus und die alte Tischlerwerkstatt, in der er gearbeitet hatte. Meine Schwester Élodie hatte gerade eine kleine Modeboutique eröffnet. Zwischen Miete, Warenbestand und Rechnungen war sie ständig knapp bei Kasse.
Eines Sonntags fand ich eine Mahnung der Bank auf dem Küchentisch. Meine Hypothekenrate war zwei Monate überfällig. Ich zahlte gedankenlos. Danach richtete ich einen Dauerauftrag ein.
Zuerst dachte ich, ich würde nur ein paar Monate helfen. Fünf Jahre später zahlte ich immer noch.
Hinzu kamen Stromrechnungen, die Reparatur der Werkstatttür und Lieferkosten für den Laden. Meine eigenen Ersparnisse für den Kauf einer Wohnung kamen derweil nur im Schneckentempo voran.
Als ich es wagte zu sagen, dass ich meine Hilfe reduzieren wolle, antwortete meine Mutter nur:
— Die Familie steht an erster Stelle.
Dann, an einem Samstag im November, bat sie mich, eine Versicherungsakte aus dem Ordner meines Vaters zu holen.
Hinter dem Hemd fand ich ein notariell beglaubigtes Dokument, das zwei Monate zuvor unterzeichnet worden war.
Meine Mutter hatte Élodie das alleinige Eigentum an Haus und Werkstatt übertragen, sich aber das Nutzungsrecht vorbehalten. Mein Name tauchte in der Urkunde nirgends auf.
Ich habe dieselbe Seite dreimal gelesen. Dann habe ich die Dokumente fotografiert und bin nach Hause gegangen.
Am selben Abend habe ich die automatische Überweisung storniert.
Zwei Wochen später schrieb mir meine Mutter: „Hast du diesen Monat vergessen, den Kredit zurückzuzahlen?“
Ich antwortete mit nur einem Satz:
„Ich werde nicht länger für ein Haus bezahlen, dessen Übertragung Sie bereits ohne meine Zustimmung veranlasst haben.“
Vier Tage später klingelten meine Mutter und meine Schwester an meiner Tür.
Élodie hielt eine Schachtel Gebäck in der Hand. Meine Mutter eine Bankakte.
Sie stellte es auf meinen Tisch und sagte ruhig zu mir:
— Sie müssen lediglich als Mitkreditnehmer unterschreiben.
Ich habe die Datei geöffnet.
Auf der letzten Seite markierte ein kleiner gelber Aufkleber genau die Stelle, an der ich unterschreiben musste.
Mein Einkommen war bereits erfasst.
In diesem Moment begriff ich, dass sie viel mehr als nur einen einfachen Besuch vorbereitet hatten.
TEIL 2
Ich habe niemals meine Zustimmung zur Aufnahme in diese Datei gegeben.
Meine Mutter erklärte, die Bank habe sich geweigert, den Kredit allein auf Basis ihres Gehalts umzustrukturieren. Durch die Einbeziehung meines Einkommens hätten sie die Laufzeit verlängern und die monatliche Rate senken können.
„Sie haben ja schon fast den gleichen Betrag bezahlt“, sagte sie. „Für Sie ändert sich dadurch nichts.“
Ich habe Elodie gesehen.
— Und das Haus?
Sie zuckte mit den Achseln.
— Meine Mutter wohnt dort. Meine Aktien sind in der Werkstatt. Wir versuchen nur, das zu retten, was der Familie gehört.
Ich holte mein Handy heraus und zeigte die Fotos des notariell beglaubigten Dokuments.
— Nein. Sie versuchen, ein Vermögen zu retten, an dem Sie bereits das bloße Eigentum erworben haben.
Das Gesicht meiner Mutter verfinsterte sich.
Sie flüsterte mir zu, ich würde „alles durcheinanderbringen“, die Spende sei erfolgt, „um die Zukunft zu vereinfachen“, und sie ändere nichts an ihrer Liebe zu mir.
Aber ich wurde nicht um Liebe gebeten.
Ich wurde gebeten, Schulden zu übernehmen.
Ich habe die Unterschrift verweigert.
Zwei Tage später rief mich ein Bankberater, Herr Lefèvre, an. Meine Nummer war in der Akte als die eines „potenziellen Mitkreditnehmers“ vermerkt. Ich erklärte ihm, dass ich keinen Kreditantrag angenommen hatte.
Er schlug vor, ich solle zu dem bereits anberaumten Treffen kommen, nur um mir die Bedingungen anzuhören.
Ich bin mit zwei Dingen dorthin gegangen: meinen Überweisungsbelegen der letzten 5 Jahre und einer Kopie der Schenkungsurkunde.
Im Büro stellte ich 3 Fragen.
— Bin ich für den Kredit verantwortlich, wenn ich unterschreibe, auch wenn ich nicht der Eigentümer bin?
„Ja“, antwortete der Berater. „Sie sind gemäß den Vertragsbedingungen zur Rückzahlung verpflichtet.“
— Erhalte ich durch die Unterzeichnung einen Anteil am Haus?
— Nein. Kreditvergabe und Eigentum sind zwei verschiedene Dinge.
Meine Mutter rutschte auf ihrem Stuhl hin und her.
Ich habe die letzte Frage gestellt:
— Da das Eigentum bereits meiner Schwester übertragen wurde, was würde ich im Gegenzug für diese Schuld erhalten?
Der Berater schaute auf das Dokument, dann auf meine Mutter.
— Das ist nicht Sache der Bank. Es handelt sich um eine Erbschaftsangelegenheit, die Sie mit Ihrem Notar besprechen sollten.
Elodie seufzte:
— Willst du wirklich zulassen, dass Mama wegen einer Formalität das Haus verliert?
Ich habe meine Datei geschlossen.
— Nein. Ich weigere mich schlichtweg, meine Zukunft zu verschulden, um das Vermögen anderer zu finanzieren.
Ich dachte, das Schlimmste läge hinter mir.
Ich habe mich geirrt.
Drei Wochen später schickte mir meine Mutter ein Foto von einem Brief der Bank.
Die Umschuldung wurde abgelehnt.
Unter das Foto hatte sie geschrieben:
“Jetzt wirst du sehen, was du angerichtet hast.”
TEIL 3
Am nächsten Morgen stellte ich 11 verpasste Anrufe fest.
Ich habe niemanden zurückgerufen.
Um 8:17 Uhr schickte mir Elodie eine lange Nachricht: Die Bank forderte die Zahlung überfälliger Raten, die Strafgebühren stiegen, und auch der Laden war gefährdet, da ein Teil seines Warenbestands die Werkstatt belegte.
Der letzte Satz lautete:
„Wenn Mama verkaufen muss, dann liegt es an dir.“
Ich habe mein Handy weggelegt.
Jahrelang hatte ich die Hilfe für meine Familie mit der stillen Finanzierung ihrer Entscheidungen verwechselt. Anfangs zwang mich niemand dazu. Nach dem Tod meines Vaters wollte ich verhindern, dass meine Mutter das Haus verlor und die Werkstatt, seine Werkbank, sein Werkzeug und den anhaltenden Holzgeruch in den Wänden erhalten.
Doch die befristete Hilfe war zu einer Verpflichtung geworden, über die nie jemand gesprochen hatte.
Am darauffolgenden Mittwoch bat mich meine Mutter zu kommen.
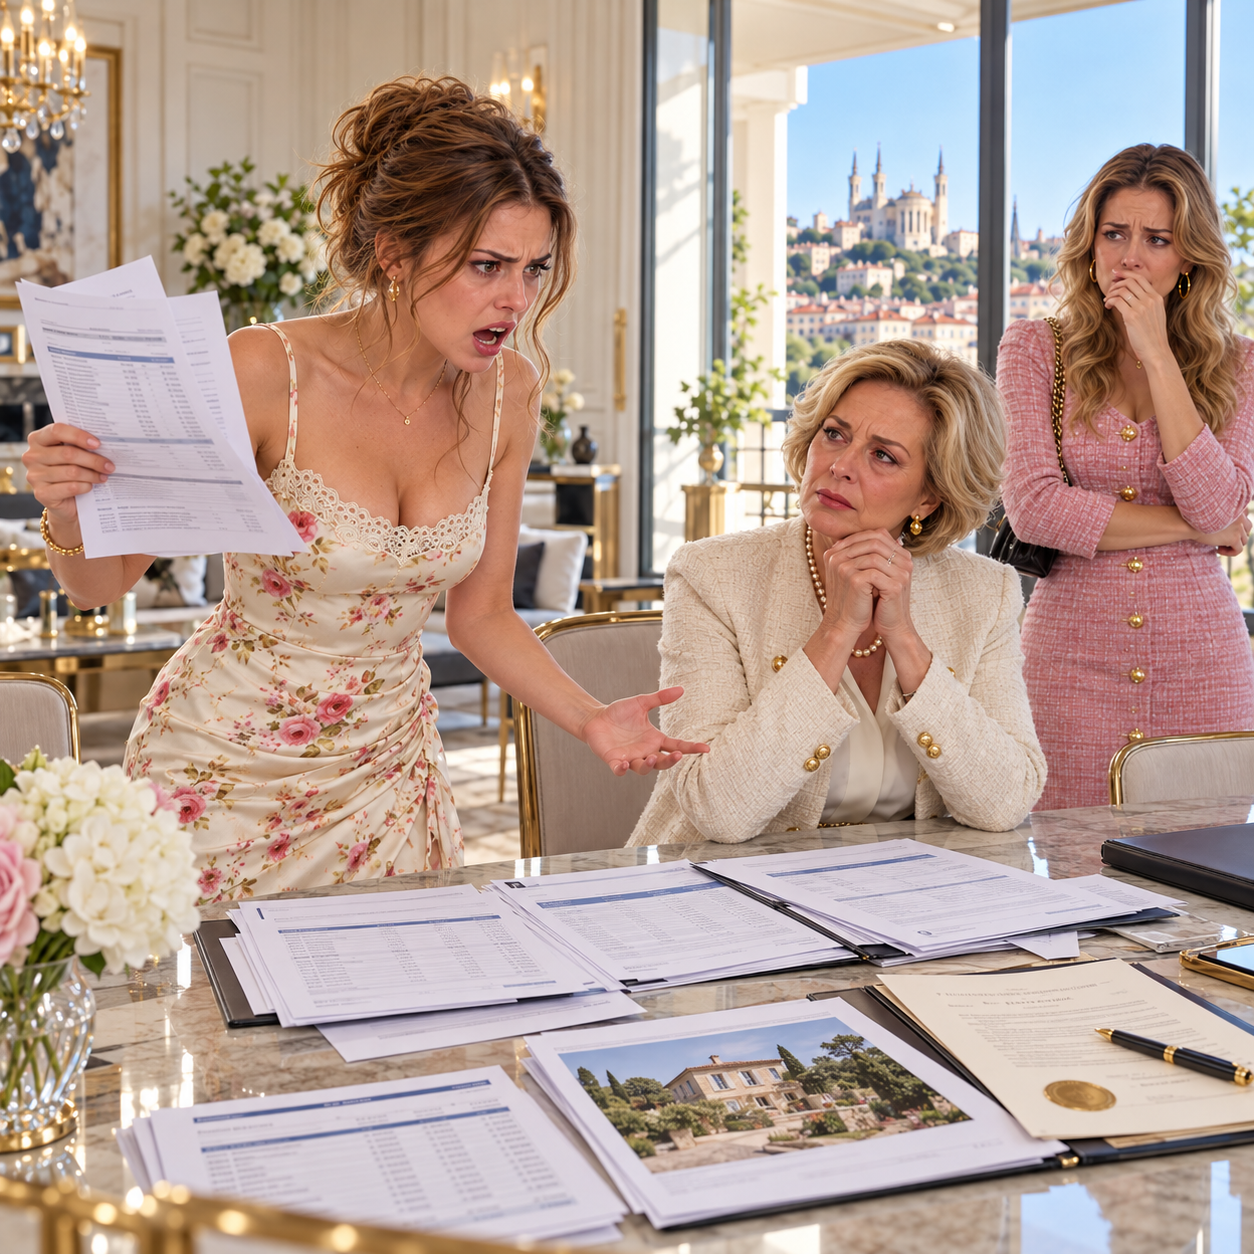
Der Küchentisch war mit Kontoauszügen und einem Wertgutachten für die Immobilie bedeckt. Der Verkaufserlös würde den Kredit tilgen und nach Abzug aller Kosten noch etwas übrig lassen.